
Entre un superávit falso y una acumulación de deuda insostenible
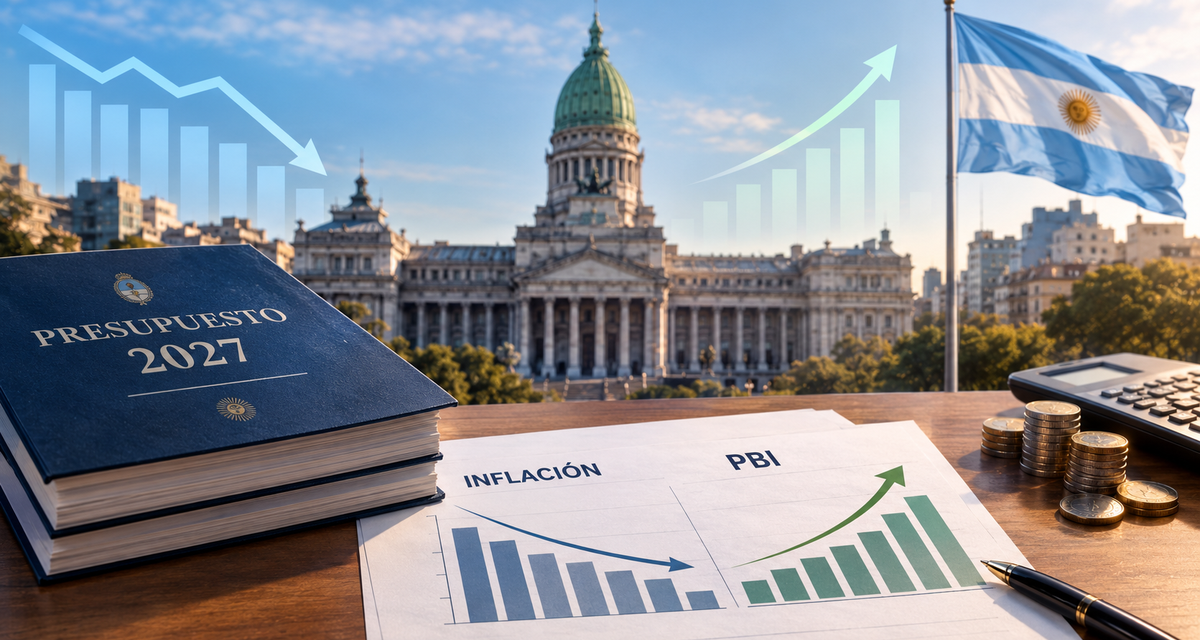
El gasto primario del Sector Público Nacional, que en 2023 representaba el 19,5% del PBI, se ubicaría en 14,2% en 2027, período en donde los ingresos totales pasan del 16,8% al 15,7% del producto, por lo que el pasaje de un déficit financiero de 4,4% del PBI a un leve superávit se explica íntegramente por la reducción del gasto.
A ello se suma un problema de medición. La contabilidad en base caja no registra como gasto los intereses que se capitalizan en los títulos en pesos, que entre enero y agosto de 2026 sumaron $32,8 billones, casi trece veces el superávit previsto para todo el año. El FMI estimó que, si se computa el componente real de esos intereses, 2025 habría cerrado con un déficit del orden del 0,8% del PBI. El proyecto no informa cuánto se prevé capitalizar en 2027. Adicionalmente, se acumula una deuda contingente derivada de gastos sociales esenciales reprimidos, inversiones en rehabilitación y mantenimiento de infraestructura pública, deuda con proveedores y contratistas, uso de excedentes financieros de recursos con afectación específica (fondos viales e hídricos, entre otros) y demás artilugios contables que encubren un déficit significativo cuya reposición será difícil en el tiempo por los daños ocasionados.
Recaudación exigente y beneficios fiscales sin medir
Del lado de los recursos, las proyecciones son exigentes. La recaudación acumuló una caída real de 3,8% entre enero y agosto y, según el IARAF, debería crecer 5,4% real en el último cuatrimestre para alcanzar el cierre que supone el proyecto. Para 2027 se proyecta una suba real adicional cercana al 6,1%, apoyada en un crecimiento del PBI de 4,0%, superior al 2,9% que anticipa el Relevamiento de Expectativas de Mercado del BCRA. La presión tributaria nacional pasaría de 21,06% a 21,70% del producto, con mayor peso de combustibles, Ganancias e IVA, y menor participación de Bienes Personales y de los aportes a la seguridad social, afectados por el Fondo de Asistencia Laboral creado por la Ley 27.802.
Los gastos tributarios estimados en el propio proyecto ascienden a $51,9 billones, el 3,67% del PBI, unas quince veces el superávit financiero. Sería un error calificar a todo ese monto como privilegio, ya que cerca del 69% corresponde a tratamientos de base amplia o con finalidad social, como el monotributo o las exenciones de IVA sobre alimentos, medicamentos y educación. De todos modos, los beneficios de carácter sectorial, regional o personal suman $16 billones, casi cinco veces el superávit.
La medición, además, es incompleta. El costo del RIGI no está estimado y cinco conceptos figuran sin cuantificar, entre ellos la exención a la compraventa de acciones por parte de personas humanas. Con las partidas que sí pueden estimarse, la renuncia fiscal se ubicaría entre 4.4% y 4.5% del producto. Llama la atención, en este contexto, que la exención de Ganancias a magistrados crezca 30,3% real en un año y el régimen de Economía del Conocimiento, un 26,8%.
La composición del gasto
La caída del gasto no es homogénea. Frente a 2023, la función Vivienda y Urbanismo se reduce 98,9%, Agua Potable y Alcantarillado 93,0%, Promoción y Asistencia Social 77,2%, Energía 70,6% y Transporte 62,1%. Educación y Cultura cae 44,1% y quedaría en 0,77% del PBI, el tercer registro más bajo desde 1983, mientras que Ciencia y Técnica, con 0,18% del producto, vuelve prácticamente al nivel de 2002.

La Asignación Universal para Protección Social deja de ajustarse en 2027 luego de un aumento del 82,5% por encima de 2023 en términos reales por la derogación de la movilidad y el bono para haberes mínimos permanece congelado en $70.000 con una contracción de los subsidios a la energía y el transporte equivalente al 15,9% real respecto del año 2026.
El caso de las universidades merece una mención aparte. El Programa 26 prevé $7,5 billones, apenas 0,3% más que en 2026 y 25% menos que en 2023 en términos reales. Aplicar la Ley 27.795 de Financiamiento Universitario, sancionada con insistencia de ambas Cámaras y cuyo cumplimiento ordena una medida cautelar que la Corte Suprema dejó firme, requeriría al menos $9,7 billones. El proyecto no deroga ni modifica la norma, pero le asigna un crédito que deja una brecha cercana a $2,4 billones, mientras el salario real de docentes y no docentes sigue 25% por debajo del de noviembre de 2023.
Provincias y margen de discrecionalidad
En la relación con las provincias el proyecto muestra dos tendencias opuestas. Los recursos que se distribuyen por regímenes automáticos, principalmente la coparticipación, crecerían 7,8% real hasta $104 billones, la primera recuperación luego de tres años de caída. En cambio, las transferencias de capital disminuyen 19,7% real frente a 2026 y las transferencias no automáticas previstas quedan 82,8% por debajo de lo devengado en 2023. La obra nacional localizada en las 24 jurisdicciones suma $1,05 billones, apenas el 1% de lo que reciben por regímenes automáticos, y el 57% de ese monto se concentra en cuatro distritos.
Esto se vincula con el margen de decisión que el proyecto otorga al Poder Ejecutivo. La Jurisdicción 91, Obligaciones a Cargo del Tesoro, reúne $14,8 billones, el 7,3% del gasto total, y dentro de ella el programa Otras Asistencias Financieras concentra $7,7 billones, el doble de todo el gasto de capital de la Administración Nacional. No se trata de un fondo de libre disponibilidad, porque casi la mitad corresponde a prestaciones de la seguridad social, pero el articulado no fija criterios generales para su asignación, como tampoco lo hace para los Aportes del Tesoro Nacional. Los artículos 5°, 8°, 9° y 10 completan un esquema amplio de facultades para reasignar créditos durante el ejercicio.
La ejecución de 2026 permite anticipar cómo podría utilizarse ese margen. A agosto, los intereses de la deuda habían ejecutado el 86,9% de su crédito vigente y los subsidios energéticos el 87,0%, mientras que el gasto de capital alcanzaba el 35,1%, las transferencias discrecionales a provincias el 32,5% y las universidades el 48,9%, con un gasto total ejecutado del 67,4%.
Financiamiento y reformas legales
La Administración Nacional prevé un endeudamiento bruto de $324 billones, frente a un gasto de capital de $3,8 billones. Son flujos que reflejan sobre todo la refinanciación de vencimientos y no deben confundirse con el déficit, aunque dan cuenta de la escala del circuito financiero. Más relevante resulta la brecha de divisas, estimada en unos USD 12.765 millones, equivalente al 82% del saldo comercial proyectado, en un año electoral en el que suele aumentar la demanda de cobertura. El artículo 42 autoriza, además, a colocar hasta el 18% de la emisión en moneda y jurisdicción extranjera.
El proyecto vuelve a incluir reformas de legislación permanente en una ley de vigencia anual violando el artículo 20 de la ley de administración financiera. El artículo 17 deroga la movilidad de las asignaciones familiares y de la AUH sin establecer una regla de actualización alternativa, algo que ya se había propuesto en los presupuestos 2025 y 2026. El artículo 21 elimina la asignación específica sobre las importaciones que representa más de la mitad de los ingresos del INTA, el INTI y el SENASA. Los artículos 36 a 41 revierten la Ley 27.793 de Emergencia en Discapacidad, de modo que el nomenclador deja de fijar valores universales y la pensión por invalidez pasa a ser incompatible con el empleo formal. A ello se suman la suspensión del Fondo Anticíclico Fiscal y nuevos beneficios tributarios cuyo costo no se estima.
Consideraciones finales
El Presupuesto 2027 profundiza el sendero de la política fiscal con un superávit engañoso, un endeudamiento explícito y encubierto con una arbitrariedad absoluta en el manejo de las cuentas públicas y el uso discrecional de las facultades del Jefe de Gabinete de Ministros como reaseguro del incumplimiento de la CN y de las leyes que reglamentan su ejercicio.
Por eso la discusión parlamentaria debería ir más allá de los montos iniciales e incluir las facultades delegadas, los criterios de asignación de los créditos de destino incierto, la cuantificación completa de los gastos tributarios, las proyecciones macroeconómicas, el impacto de la evasión y la elusión fiscal, la determinación fehaciente de los resultados fiscales sin artilugios contables, las reformas estructurales de las leyes de administración financiera y la inclusión de la contabilidad patrimonial, como así también el debate profundo sobre las reglas fiscales para garantizar solvencia intertemporal.
Fuentes: Proyecto de Ley INLEG-2026-90001755-APN-PTE; Mensaje, Anexo al Mensaje y Anexo Estadístico del Presupuesto 2027; Cuenta de Inversión 2023; Oficina de Presupuesto del Congreso; FMI, Staff Report 2026; IARAF, CEPA, ASAP, Grupo EPC, ACIJ e IIEP. Variaciones reales con IPC promedio anual; base 2023 sobre gasto devengado. Las cifras corresponden a la versión original remitida al Congreso y pueden cambiar durante su tratamiento.
Fuente: Source link